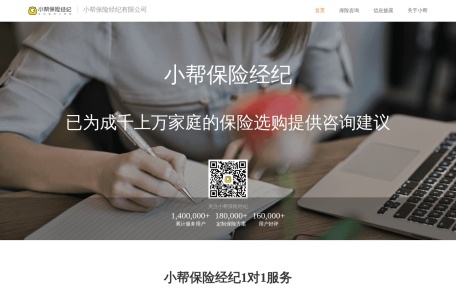
一、网站简介
小帮保险是小帮规划旗下的保险经纪平台,定位“买方投顾”模式,核心解决普通家庭在复杂保险产品面前不知如何科学配置的痛点。平台不设铺天盖地的产品列表,而是以一对一咨询的方式,先帮助用户梳理家庭财务状况、识别风险缺口,再由专业顾问量身定制保险方案并全程协助投保与理赔。
二、公司背景
小帮保险隶属于小帮规划,公司由多位曾在国内外顶级金融机构任职的资深人士创办,持有银保监会颁发的保险经纪牌照。小帮规划此前以“小帮理财”为大众所熟知,后扩展至保险领域,并获得腾讯、红杉资本等知名基金的投资。其“买方顾问”模式受到年轻中产家庭的欢迎,累计服务用户数百万,成为国内家庭财险规划的一股新锐力量。
三、核心功能
- 家庭财务与风险诊断:用户授权后,顾问会通过标准化问卷和线上会议,梳理家庭资产负债、现金流及现有保障,输出《家庭风险缺口诊断报告》,找出保障不足或过度投保之处。
- 1对1方案定制:基于诊断结果,顾问从全市场精选合适产品组合,通常为“重疾+医疗+定寿+意外”四大刚需加上特定需求(如教育金、养老),并提供多套预算方案供选择。
- 全流程顾问跟进:从健康告知填写、智能核保问题回答到正式投保,顾问每一步都远程同步指导,避免因告知不当导致的理赔隐患。
- 终身保单托管:无论是否通过小帮投保的保单,均可纳入统一管理,平台提供续期提醒、动态调整和定期保障复盘服务,成为家庭的长期保险管家。
- 理赔纠纷介入:一旦出现拒赔或理赔争议,小帮保险的法务和核赔团队会以平台名义协助用户与保险公司交涉,并利用再保险和监管渠道施压,增加理赔成功率。
四、网站特点
- 买方投顾独立性:平台定位为买方顾问,收入源自用户购买产品后的保险公司佣金,但对用户不收取额外咨询费,且不向任何保险公司承诺销量,保证推荐独立性。
- 严选产品池:不追求大而全,而是建立由精算委员会动态评估的“精选产品池”,只有高性价比、条款友好、理赔口碑过硬的产品才能入选,大幅减少用户的决策成本。
- 管家式服务温度感:每位用户配备固定顾问,建立长期信任关系,而非一次性买卖,服务从“买保险”延伸到“用保险”。
五、适用人群
- 新中产家庭:收入较稳定,但对保险一知半解,希望有专业顾问像私人医生一样长期管理家庭保单。
- 保险决策困难户:在网上看了大量测评文章反而更纠结,需要有人帮助将碎片化信息转化为可执行配置方案的用户。
- 已有保单的复盘者:早期买过一些人情保单或理财型保险,不确定是否合适,希望通过专业诊断进行“保单瘦身”与重新规划的人。
六、应用场景
- 新婚家庭双人规划:一对新婚夫妻年收入40万,有房贷,希望配置双方保障,小帮顾问用一张表格列出双方应配的险种、保额、预算比例,推荐了2套方案(经济型与进阶型),并逐条解释条款差异。
- 二孩家庭保单整合:拥有4份来自不同公司的老保单,小帮诊断后发现父亲定寿保额严重不足、大女儿重疾险缺少儿童特定病保障,给出补保建议并协助投保新产品,同时托管所有保单。
- 创业期保障过渡:个体创业者现金流不稳定,小帮顾问推荐了先配置定期险(定寿+短期医疗+意外)打底,待收入稳定后再追加长期重疾和年金的阶段性方案,让用户安心拼事业。
七、常见问题(FAQ)
Q:国内能否直接访问?
A:完全可以。小帮保险是面向国内用户的持牌平台,网站和服务均无障碍访问。
Q:咨询收费吗?
A:家庭保障规划、方案定制和保单诊断服务均不向用户收费。小帮的收入来源于用户选定产品后的保险公司佣金,不会对咨询过程另行收费。
Q:顾问推荐的产品会不会只推佣金高的?
A:小帮实行严格的利益隔离制度,顾问绩效不与单一产品佣金挂钩,且精算委员会定期审核产品池性价比,佣金过高而条款普通的产品会被移出精选池,机制上排除了利益驱动。
Q:如果我不在小帮买,还能享受保单托管吗?
A:可以。小帮的保单托管功能对所有人开放,即使保单不在小帮投保,也可以导入并进行统一管理和续期提醒。
八、类似网站
- 谱蓝保:同样以家庭智能理财规划切入,保险配置通过量化模型输出方案。
- 梧桐树保险:侧重测评和线上线下结合的顾问模式,适合偏好深度研究的用户。
- 好规划:盈米基金旗下,从基金理财角度延伸出保险配置建议,投顾色彩浓。